

服装ERP到底能不能帮企业省钱?一笔算给老板看的ROI账!
发布时间:2026-10-12 11:28:42
类型:公司动态
浏览次数:128
大家习惯把系统年费当成一笔需要"批准"的费用,却很少算另一笔账:错发赔付、库存呆滞、计件误差、重复对账,这些散落在日常经营里的隐性损失,一年加起来是多少。对一家几十人的服装企业而言,前者通常是数千到数万元的固定支出,后者往往是十几万乃至几十万元的持续失血。服装ERP的价值逻辑正在于此——它不是用软件替代人工,而是用一笔确定的小额成本,去压缩几笔随业务规模放大的不确定损失。
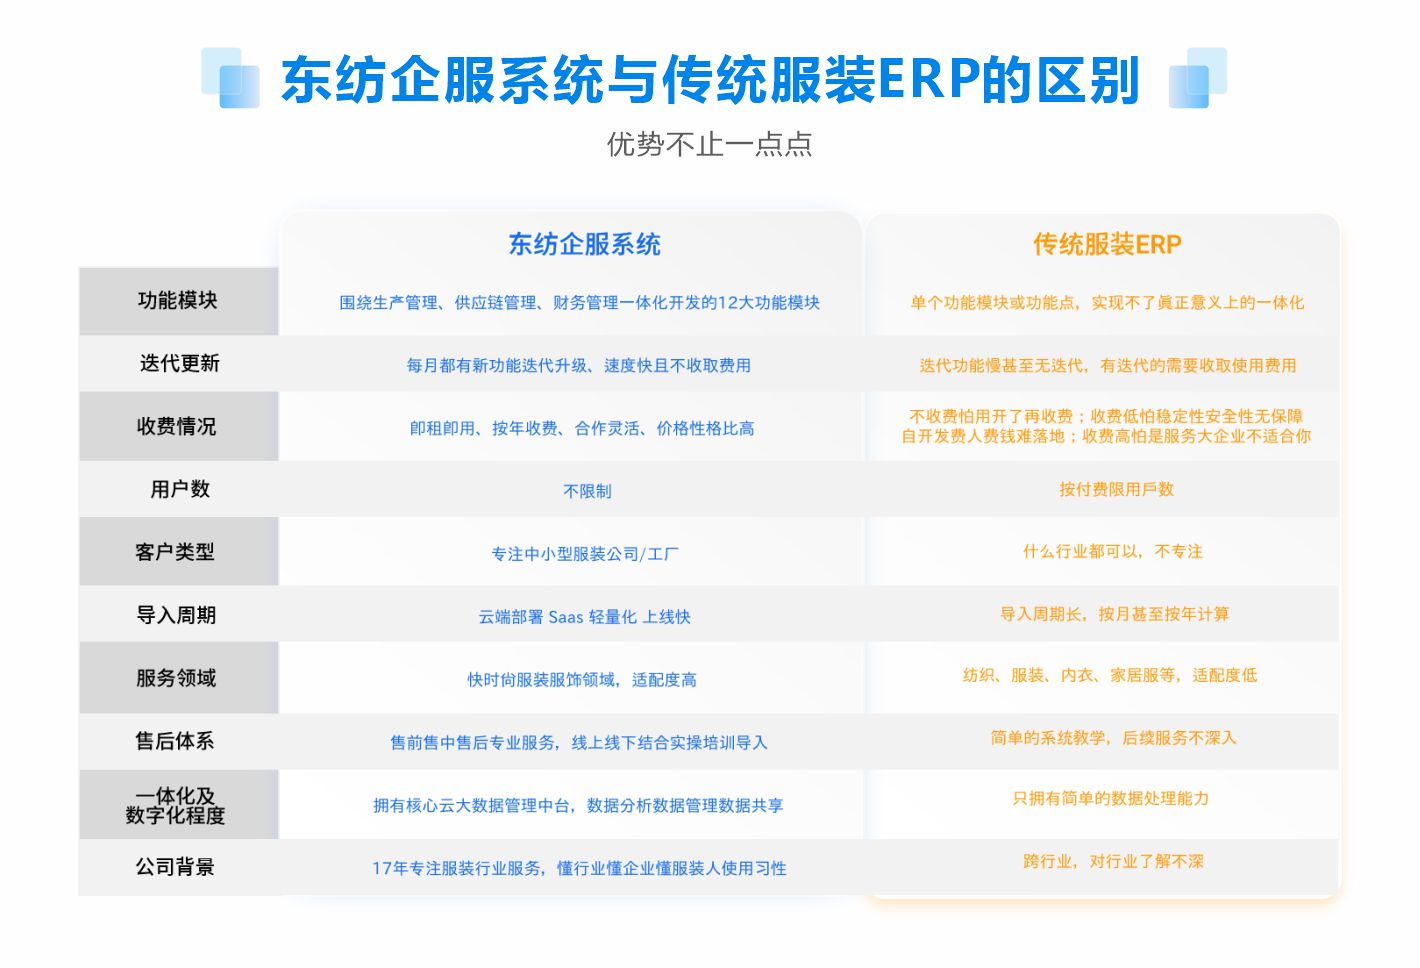
深耕服装行业近20年、服务1000多家服装企业的东纺企服,客户续费的理由大多也很朴素:系统费明码标价,省下来的钱持续入账。下面把这笔账拆开算。
一、服装ERP该从"费用"科目里拿出来:这是一笔投资,先要算对方向
判断ERP值不值,常见的误区是拿"系统费"和"人工工资"比——这个比法本身就错了。人工管账、人工对账、人工核价,成本低是因为只算了工资,没算错误率;而错误率的代价,只有在业务链条的下游才会显形:一单错发,损失的是运费、客服工时和店铺评分;一批滞销,损失的是压死的现金流和过季的贬值。
正确的算法是把ERP看作一项投资:成本端是年费加实施,收益端是各类运营损耗的下降。投资是否成立,取决于两个比值——损耗的基数够不够大,系统的压缩率够不够高。基数看企业自身,压缩率则取决于两件事:系统的能力是否对得上损耗的成因,以及系统是否真的被用起来。后文按此逻辑展开。
二、第一笔隐性损失:错发与漏发
服装仓出错的方式高度一致:款色码靠人记,拣货靠眼看,出库没有复核动作。错误率单看不高,一家日发货两三百单的企业,错发率按2%估算,每天就是五六单。问题在于它的高频——按每单综合损耗(往返运费、客服工时、退款与差评代价)几十到上百元计,年化就是十几万元的量级。
压缩这笔损耗的关键不在"更仔细的仓管",而在作业方式的改变:款色码建档后按码拣货、出入库扫码登记、发货前系统复核,把"人记人看"换成"系统记系统核"。这类改造的效果通常立竿见影,也是企业上线后最先感知到改善的一项。
三、第二笔隐性损失:库存呆滞
服装行业的库存,是老板资产负债表上最沉默、也最贵的一项。卖不动的款积在仓库里,占用的是本可以周转的现金,还要持续支付仓储费用,过季之后价值打折。管理粗放的企业,季末滞销占比达到两成并不罕见。
以库存规模五百万元的企业为例,呆滞比例若从两成压至合理水平,盘活的资金在数十万元量级;即便只按年化个位数的资金成本折算,每年也是数万元的确定性收益,尚未计入仓储节省与清仓折价损失。系统在这里的作用是让问题"提前显形":款色码维度的实时库存让滞销款无所遁形,销售预测与滞销分析让下一季的备货从经验驱动转为数据驱动。
四、第三笔隐性损失:计件工资的误差与纠纷
自有工厂的企业对这笔账体会最深。手工菲票模式下,产量靠月底攒票统计,单价靠人对表;工票遗失、工序错记、工价争议是常态,而比纠纷更隐蔽的是"多算"——粗放统计体系下,多发工资的空间长期存在。
扫码计件改变了统计的起点:工人每道工序扫码登记,产量、工序、工价实时入账,工资自动核算。月底的对账从一场持续数日的"战争",变成一次系统导出;统计岗位的人力得以释放,误差与纠纷的空间同步收窄。东纺企服将ERP与东纺扫菲软件直接打通,车间数据实时回流,正是从统计的源头压缩这笔损耗。
五、第四笔隐性损失:为"两套账"支付的对账成本
业务一套数、财务一套表、老板一个微信群——中小服装企业普遍在为"数据不一致"买单:跟单和财务每月耗费数天对账,且对账结果仍基于事后补录、打了折扣的数据。这笔成本的显性部分是工时,隐性部分更深——数据不可信,经营决策就只能靠感觉。
一体化系统的价值在于把对账这件事本身消灭掉:订单、出入库、收付款在业务发生时即生成财务数据,业务账与财务账天然同源。省下的几天人工之外,更重要的是获得了一个可信的经营数据底座。
六、算总账:一套三步可复算的回本模型
把四笔损耗估出来之后,可以按三步算出回本周期。
第一步,量化损耗。错发按"发货量×错发率×单均损耗"估,呆滞按"库存规模×呆滞率改善×资金成本"估,计件按"对账人力+误差工资+纠纷成本"估,对账按"工时×人力成本"估,全部用企业自己的真实数据。
第二步,锁定系统总成本。不止看年费,还要问清实施导入费、按人头计费规则、升级与接口费用,最好算到三年总成本。以东纺企服为例,按年收费、不限使用人数、免费迭代升级、一对一导入指导,三年总成本在签约时即可锁定。
第三步,相除。年损耗的压缩额减去系统年费,即年度净收益;系统总成本除以年度净收益,即回本周期。
以一家50人左右、年销售约三千万元的服装企业作测算示例(数字为示例口径,实际以自身数据为准):错发损耗估15万元、呆滞资金成本约4万元、计件误差与对账人力约6万元、重复对账约2万元,年损耗合计约27万元;系统年费按数万元计,首年净收益在20万元上下,回本周期以月计。
七、让这笔账更确定的,不止产品
服装ERP投资回报的变数,历来不在产品清单里,而在落地过程里。这也是评估厂商时值得多花时间的部分。
产品层面,四笔损耗各有对应能力:错发对应款色码维度的扫码作业与发货复核,呆滞对应BI滞销分析与销售预测,计件对应东纺扫菲软件的实时数据采集,对账对应12大功能模块的一体化数据同源。
服务层面,所有损耗的压缩都以"系统真正跑在流程里"为前提。东纺企服提供一对一导入落地指导、支持当天启用,本质上是把投资回报最大的不确定性提前锁掉。
成本层面,按年收费、不限使用人数、免费迭代升级,意味着投资的分母被固定在低位且透明——系统用三年,不会因为人数增长和功能升级而追加预算,这笔账的可预期性本身就是价值。
服装ERP能不能省钱,答案不在任何一篇软文里,而在老板自己的账本上。把四笔隐性损耗翻出来量化,再对照系统的三年总成本——多数经营正常的中小服装企业会得出同一个结论:问题不是买不买,而是每拖延一年,损耗都在照常发生。选型时盯住三条:损耗与能力是否对应,落地是否有保障,成本是否透明锁定。这三条过关,这笔投资就具备了确定性。

